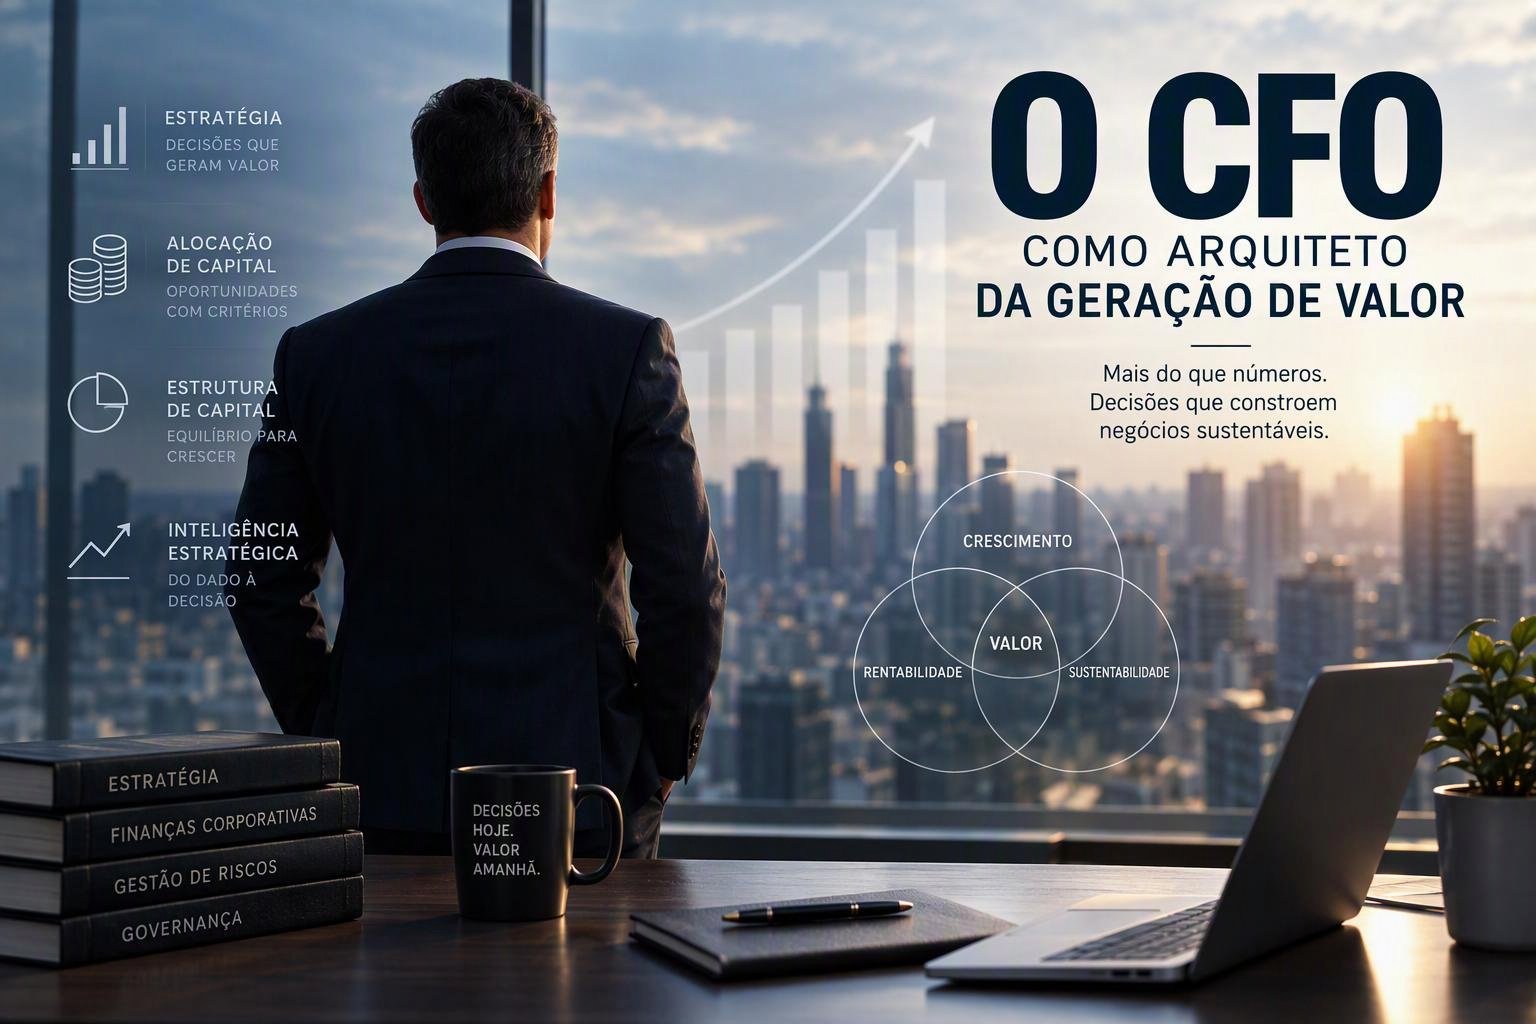
A crescente complexidade do ambiente empresarial, marcada pela volatilidade econômica, pelo custo do capital, pelas transformações tecnológicas e pela maior exposição a riscos, tem ampliado significativamente a responsabilidade dos executivos financeiros nas organizações.
Historicamente, a área financeira esteve concentrada em atividades como controle orçamentário, gestão de caixa, cumprimento de obrigações e produção de informações gerenciais. Embora essas atribuições permaneçam indispensáveis, a dinâmica competitiva atual exige uma participação muito mais abrangente do Chief Financial Officer (CFO).
O executivo financeiro contemporâneo precisa ultrapassar a dimensão operacional e assumir uma posição estratégica na organização, contribuindo diretamente para decisões de investimento, financiamento, expansão, gestão de riscos e alocação de capital.
Essa transformação traz uma questão fundamental: não basta administrar adequadamente os recursos financeiros; é necessário assegurar que sua utilização produza retorno econômico compatível com os riscos assumidos e com o custo do capital empregado.
É nesse contexto que o CFO assume o papel de arquiteto da geração de valor.
A - Crescimento empresarial e criação de valor econômico
Um dos equívocos recorrentes na gestão empresarial consiste em interpretar crescimento de receita como sinônimo de criação de valor. Embora a expansão do faturamento possa representar maior participação de mercado e fortalecimento comercial, ela não assegura, isoladamente, melhoria da qualidade econômica do negócio.
Uma organização pode ampliar suas receitas, elevar seu EBITDA e aumentar sua capacidade operacional, mas simultaneamente comprometer sua liquidez, ampliar excessivamente o endividamento e reduzir a eficiência na utilização do capital.
A explicação está na própria dinâmica financeira do crescimento. Novos contratos e mercados frequentemente exigem investimentos antecipados, ampliação de estoques, contratação de pessoal e maior necessidade de capital de giro. Assim, o crescimento da atividade econômica pode consumir recursos financeiros antes de produzir os respectivos recebimentos.
Por essa razão, a avaliação do desempenho empresarial precisa ir além dos indicadores tradicionais de receita e resultado operacional. É necessário compreender quanto capital foi empregado para produzir determinado retorno e se esse retorno efetivamente remunera os recursos investidos.
Uma referência importante nesse processo é o Retorno sobre o Capital Investido (ROIC), que permite avaliar a rentabilidade operacional gerada pelo capital empregado. Quando o ROIC supera o Custo Médio Ponderado de Capital (WACC), existe geração de valor econômico, considerando a consistência das métricas e do período analisado. Quando fica abaixo desse custo, a empresa pode apresentar resultados contábeis positivos sem necessariamente criar valor para seus provedores de capital.
Essa distinção deve orientar a análise das decisões estratégicas.
B - Alocação de capital: a essência da decisão financeira
A alocação de capital representa uma das responsabilidades mais relevantes da gestão financeira estratégica. Recursos são limitados, enquanto as oportunidades de investimento competem entre si por financiamento.
Decidir entre expandir uma unidade operacional, adquirir equipamentos, investir em tecnologia, ingressar em novos mercados ou realizar uma aquisição empresarial exige critérios econômicos consistentes.
Nesse processo, instrumentos como Valor Presente Líquido (VPL), Taxa Interna de Retorno (TIR) e Custo Médio Ponderado de Capital (WACC) desempenham papel fundamental.
O VPL permite mensurar o valor econômico agregado por um investimento, considerando o valor do dinheiro no tempo e uma taxa de desconto compatível com o risco dos fluxos projetados. A TIR expressa a taxa que torna o VPL igual a zero, oferecendo uma referência para avaliar a rentabilidade implícita do projeto. O WACC, por sua vez, representa o custo médio das fontes de financiamento, ponderadas por suas respectivas participações na estrutura de capital.
Entretanto, a utilização desses indicadores exige atenção às premissas. Projetos com diferentes escalas, prazos, estruturas de desembolso e perfis de risco não devem ser comparados exclusivamente pela TIR. Em decisões de investimento convencionais, o VPL constitui uma referência particularmente relevante para identificar a contribuição econômica absoluta do projeto.
Também é indispensável realizar análises de sensibilidade e cenários, avaliando os efeitos de alterações nas receitas, nos custos, nos investimentos, nas taxas de juros e nos prazos de recebimento.
A contribuição estratégica do CFO está justamente em transformar essas informações em critérios objetivos para a tomada de decisão, evitando que investimentos sejam aprovados apenas por expectativas comerciais ou percepções subjetivas de oportunidade.
C - Estrutura de capital e sustentabilidade financeira
A decisão de como financiar o crescimento é tão importante quanto a decisão de investir.
A combinação entre capital próprio e capital de terceiros influencia o custo de financiamento, a exposição ao risco, a flexibilidade financeira e a capacidade de expansão da organização.
O endividamento pode representar um instrumento eficiente de financiamento e potencializar o retorno dos acionistas, desde que os recursos sejam aplicados em projetos capazes de produzir retornos adequados e que a geração de caixa seja suficiente para suportar o serviço da dívida.
Entretanto, o excesso de alavancagem pode comprometer a liquidez, reduzir a capacidade de investimento futuro e ampliar a vulnerabilidade diante de oscilações econômicas, especialmente em ambientes de juros elevados.
Não existe uma estrutura de capital universalmente ideal. Sua composição depende das características do setor, da previsibilidade dos fluxos de caixa, da maturidade dos investimentos, da capacidade de geração operacional e das condições de acesso ao crédito.
Cabe ao CFO buscar o equilíbrio entre custo de capital, risco financeiro e flexibilidade, assegurando que as decisões de financiamento sejam compatíveis com a capacidade econômica e operacional da empresa.
D - Da informação financeira à inteligência estratégica
Outra transformação relevante está na passagem de uma atuação predominantemente retrospectiva para uma postura prospectiva.
As demonstrações financeiras e os relatórios gerenciais permitem compreender o desempenho passado. Entretanto, a gestão estratégica exige antecipar cenários, identificar riscos e avaliar as consequências futuras das decisões presentes.
Isso pressupõe integração entre planejamento financeiro, orçamento empresarial, projeções de fluxo de caixa, indicadores de desempenho e gestão de riscos.
Também exige proximidade com as áreas operacionais e comerciais. Afinal, decisões sobre preços, produtividade, contratos, prazos de recebimento, custos e capacidade de execução possuem repercussões financeiras que precisam ser avaliadas de forma integrada.
O CFO não deve ser apenas o responsável por informar os resultados, mas um participante ativo da construção das decisões que os produzirão.
Considerações finais
A geração sustentável de valor exige mais do que crescimento de receitas, expansão operacional ou acesso a financiamento. Exige disciplina na alocação de capital, eficiência na utilização dos recursos, equilíbrio financeiro e capacidade de transformar oportunidades em resultados econômicos consistentes.
Nesse cenário, o CFO assume uma posição que ultrapassa os limites tradicionais da administração financeira. Sua responsabilidade está em conectar estratégia, desempenho e governança, contribuindo para que as decisões empresariais sejam fundamentadas em critérios econômicos, informações confiáveis e adequada compreensão dos riscos envolvidos.
A maturidade financeira de uma organização não se revela apenas pela qualidade de seus controles, pela precisão de seus relatórios ou pela capacidade de reduzir despesas. Revela-se, sobretudo, na qualidade das decisões sobre onde investir, como financiar e de que maneira transformar capital em resultados sustentáveis.
Administrar recursos é uma responsabilidade financeira. Alocá-los eficientemente para produzir valor econômico sustentável é uma responsabilidade estratégica.